Pengertian Denda Pasal 7 UU KUP
Denda Pasal 7 UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) adalah sanksi administratif berupa denda tunai yang diberikan kepada wajib pajak orang pribadi maupun badan. Besaran sanksi denda tersebut diiberikan apabila telat atau tidak melaporkan SPT Tahunan maupun SPT Bulanan.
Besaran denda bervariasi antara Rp.100,000, Rp500,000 hingga Rp.1,000,000. Khusus bagi SPT Bulanan PPN denda nya sebesar Rp500.000 yang dikenakan kepada Pengusaha Kena Pajak (PKP) setiap bulannya jika terlambat atau tidak menyampaikan Surat Pemberitahuan (SPT) Masa PPN sesuai batas waktu yang ditentukan.
khusus untuk denda keterlambatan SPT (Pasal 7 ayat 1) :
-
SPT Masa PPN: Rp500.000 per Masa Pajak.
-
SPT Masa Lainnya (PPh): Rp100.000 per Masa Pajak.
-
SPT Tahunan Orang Pribadi: Rp100.000 per Tahun Pajak.
-
SPT Tahunan Badan : Rp1.000.000 per tahun pajak
Dalam regulasi perpajakan Indonesia, batas akhir pelaporan SPT Masa PPN jatuh pada akhir bulan berikutnya setelah masa pajak berakhir. Konsep denda ini berfokus pada kedisiplinan pelaporan dokumen perpajakan, sehingga tetap berlaku meskipun status SPT Masa PPN perusahaan berada dalam kondisi nihil atau seluruh kewajiban penyetoran PPN telah diselesaikan tepat waktu.
Denda Pasal 7 Bukan Dihitung Dari Pokok Pajak Kurang Bayar
Sebagian orang mungkin menganggap lebih baik denda Rp.100,000 setiap tahun dari pada mesti repot repot harus lapor SPT (padahal sekarang lapor SPT cukup mudah dengan coretax). namun jangan salah lho, nah disini kami jelaskan bahwa perbedaan sanksi administrasi berupa denda dengan bunga dan atau kenaikan adalah hal yang berbeda.
Denda telat lapor SPT hanya memperhitungkan ketepatan waktu pelapooran saja. denda ini membedakan antara mereka yang sudah rajib lapor spt tepat waktu dengan yang tidak melaporkan SPT tepat waktu. sehingga besaran denda tidak/terlambat lapor SPT itu sama untuk satu jenis spt yang sama.
Adapun keterlambatan setor bayar pajak yang seharusnya terutang melewati jangka waktu pembayaran yang telah di atur, maka akan dikenakan sanksi adminsitrasi lainnya berupa Bunga atau Kenaikan. misalnya Sanksi Pasal 8 ayat (2) UU KUP Pasal 8 ayat (2a) UU KUP, Pasal 9 ayat (2a, 2b) UU KUP, Pasal 13 ayat (2) dan lain sebagainya
Contoh Sanksi Administrasi
Dalam Undang Undang Ketentuan Umum Perpajakan Nomor 6 Tahun 1983 sebagaimana telah diubah dalam Undang Undang Harmonisasi Peraturan Perpajakan dikenal 3 macam sanksi administrasi, yaitu :
- Bunga
- Denda, dan
- Kenaikan
saya sudah merekap daftar sanksi administrasi berupa denda bunga dan kenaikan serta pasal dalam undang undang KUP nya disini
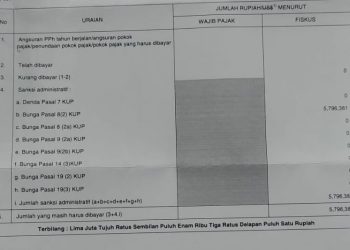
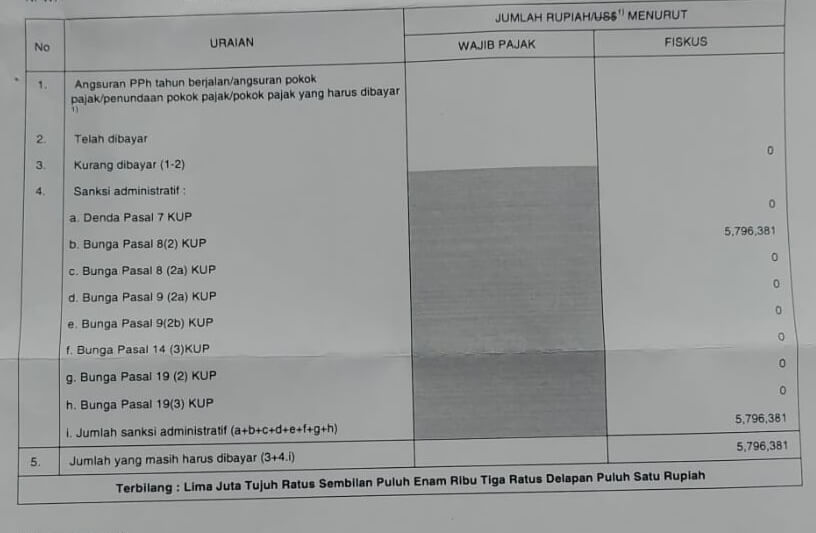
nah dalam satu kasus Surat Tagihan Pajak bisa saja terdapat didalamnya elemen Denda dan Bunga, contoh nih yaa :
PT. Biasa Aja melaporkan melaporkan SPT Tahunan 2025 melewati batas waktu pelaporan SPT Tahunan Badan, setelah melakukan pelaporan ternyata terdapat kewajiban setor atas pajak tahunan badannya. sehingga atas kasus ini PT Biasa Aja berpotensi untuk diterbitkan surat tagihan pajak sanksi adminsitrasi yang terdiri dari :
- keterlambatan pelaporan SPT Tahunan Badan (Pasal 7 UU KUP)
- keterlambatan pelaporan pembayaran karena pembetulan SPT tahunan (Pasal 8 ayat (2) UU KUP
Semangat Daftar PKP, Namun Lupa Kewajiban Lapor
Berdasarkan pengalaman, tidak sedikit Wajib Pajak yang antusias mendaftarkan diri menjadi Pengusaha Kena Pajak (PKP) demi tuntutan bisnis, namun alpa memahami konsekuensi administrasi di baliknya.
Kebanyakan dari mereka menganggap bahwa ketika tidak ada transaksi penyerahan atau status SPT Masa PPN berada dalam posisi nihil, maka tidak ada kewajiban yang harus dilaporkan ke sistem DJP. Padahal, kepatuhan pelaporan bulanan bersifat mutlak, sehingga pengabaian ini secara otomatis memicu terbitnya sanksi administrasi tanpa perlu menunggu proses pemeriksaan.
Dampaknya baru disadari Wajib Pajak saat Surat Tagihan Pajak (STP) dikirimkan dan menunjukkan tumpukan utang pajak yang membengkak hanya dari akumulasi denda pelaporan. Sanksi Rp500.000 per masa pajak yang terus menumpuk ini bukan hanya membebani finansial usaha, tetapi juga merusak skor kepatuhan serta indikator profil risiko Wajib Pajak di sistem pengawasan kami.
Kunci utama menghindari beban yang tidak perlu ini adalah dengan membangun kepatuhan rutin dan menerapkan SOP internal pelaporan PPN secara tertib sejak hari pertama dikukuhkan sebagai PKP.
Bagaimana Cara Membayar Denda Pasal 7
pembayaran sanksi admnistrasi berupa denda pasal 7 UU KUP tidak dapat langsung dibayarkan begitu anda menyadari telah lupa atau terlambat menyampaikan SPT. Anda harus menunggu hingga kantor pajak menerbitkan Surat Tagihan Pajak atau STP. STP dapat anda cek pada akun portal coretax anda.
Berbeda dengan membayar pajak jenis tertentu, anda cukup hitung melalui SPT secara self assesment dengan benar sesuai fakta kemudian membayarkan nya menggunakan billing berdasarkan perhitungan pajak di SPT.
STP tidak demikian, denda tidak lapor SPT hanya dapat dibayarkan setelah terbit Surat Tagihan Pajak dari kantor pajak. denda pasal 7 besarannya tetap.
Berikut ini adalah langkah langkah cara melakukan pembayaran STP Pasal 7 berupa denda terlambat lapor SPT :
- login ke akun coretax anda
- pilih menu Pembayaran
- pilih Pembuatan Kode Billing atas Tagihan Pajak
- kemudian daftar SPT akan muncul di daftar tunggakan pajak anda
- STP akan di list berdasarkan nomor kohir nya/ nomor ketetapannya
- pada kolom pembayaran silahkan isi nominal yang akan dibayarkan,
- klik Bayar
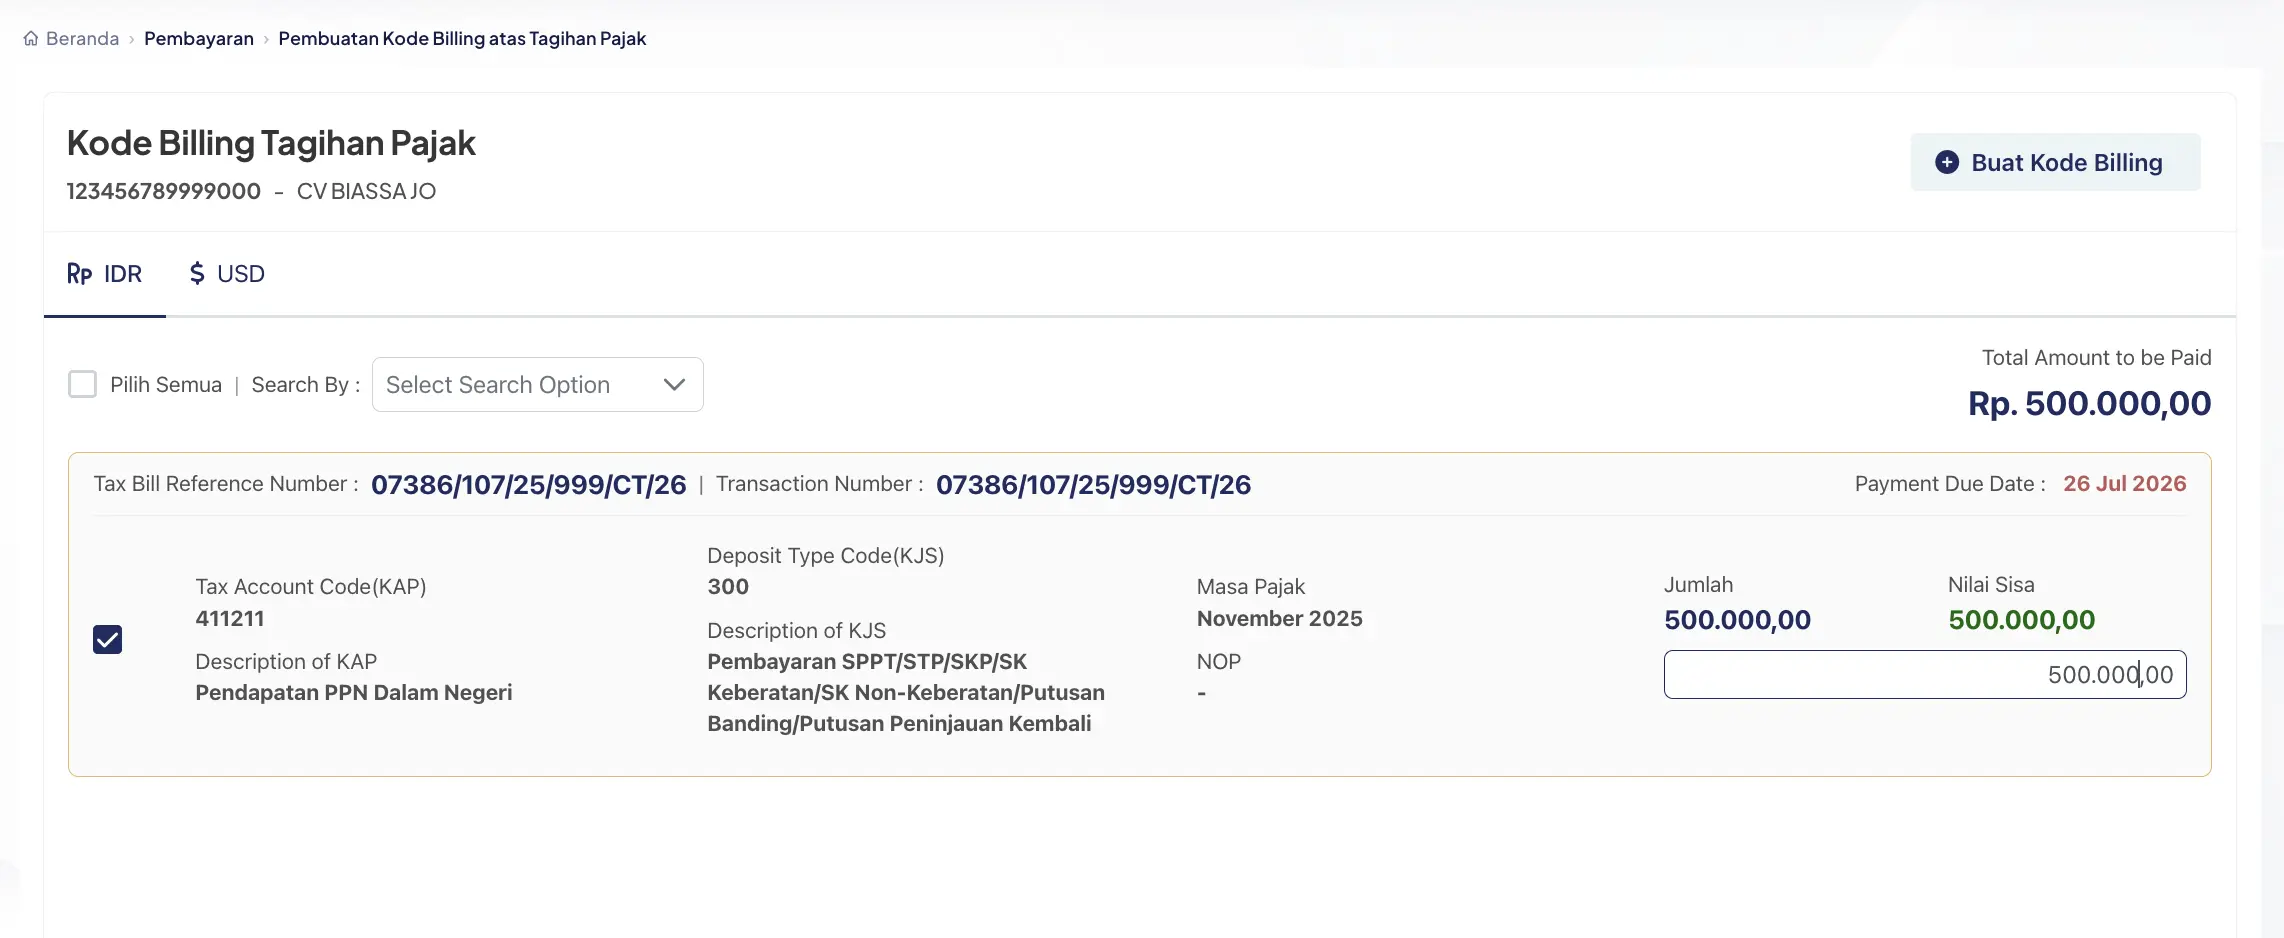
cara membayar STP di coretax - Kode Billing akan muncul
- satu kode billing dapat terdiri dari beberapa STP sekaligus.
Penutup
Mematuhi kewajiban pelaporan pajak tepat waktu merupakan langkah krusial bagi anda para wajib pajak. Khususnya bagi pelaku UMKM agar lebih aware pada hal tersebut agar terhindar dari tumpukan sanksi denda Pasal 7 UU KUP yang dapat mengganggu arus kas usaha.
Jangan biarkan kelalaian kecil dalam urusan administrasi menjadi beban finansial yang merugikan perkembangan bisnis Anda di masa depan. Jika Anda merasa ragu atau membutuhkan pendampingan profesional dalam mengelola kepatuhan perpajakan, Anda dapat memanfaatkan layanan dari Konsultan Pajak Jakarta berpengalaman untuk memastikan seluruh hak dan kewajiban perpajakan Anda terpenuhi dengan aman dan efisien.